Pamiętam, jak kilka lat temu znajomy chwalił się: „Stary, w tym miesiącu zrobiłem 30 tysięcy na sprzedaży w internecie!". Byłem pod wrażeniem, dopóki nie zapytałem, ile mu z tego zostało. Cisza. Po chwili policzył: towar, opłaty za platformę, wysyłka, reklamy, księgowa, ZUS. Zostało mu niecałe 5 tysięcy.
Ten człowiek nie kłamał. On po prostu pomylił przychód z dochodem. To jedna z najczęstszych pomyłek, jakie słyszę w rozmowach o pieniądzach, a prawie wszyscy wpadamy w nią co najmniej raz w życiu. Dziś rozłożymy ten temat na czynniki pierwsze: spokojnie, bez prawniczego żargonu, ale z zachowaniem rzetelności. Opieram się na przepisach ustaw o podatku dochodowym od osób fizycznych (PIT) i prawnych (CIT), na informacjach publikowanych przez Ministerstwo Finansów i portal gov.pl oraz na podstawowej wiedzy ekonomicznej.
Zapnij pasy, bo będzie sporo liczb, ale obiecuję, że da się to ogarnąć.
Przychód w jednym zdaniu
Przychód to całość pieniędzy (albo wartości, bo bywa też „w naturze"), które do Ciebie wpływają z danego źródła, zanim cokolwiek od tego odejmiesz.
Zapamiętaj to tak: przychód to „ile wpadło". Nie „ile zostało", tylko „ile wpadło".
Przykłady przychodu:
- wynagrodzenie za pracę (w wersji brutto, czyli przed odjęciem składek i zaliczki na podatek),
- pieniądze ze sprzedaży towarów lub usług w Twojej firmie,
- czynsz, który dostajesz od najemcy mieszkania,
- odsetki z lokaty,
- honorarium za zlecenie lub dzieło.
Warto wiedzieć, że nie każdy wpływ na konto jest przychodem w rozumieniu podatkowym. Przykładowo, pożyczka, którą dostajesz od znajomego, to nie przychód. Zwrot kosztów też zasadniczo nim nie jest. W działalności gospodarczej przychodu nie stanowi również sam podatek VAT, bo to pieniądze „przechodnie": zbierasz je od klientów, ale oddajesz państwu. Dlatego przedsiębiorcy mówią o przychodzie netto, czyli bez VAT.
Dochód w jednym zdaniu
Dochód to przychód pomniejszony o koszty jego uzyskania. Formuła jest banalnie prosta:
Dochód = Przychód − Koszty uzyskania przychodu
Dochód to „ile faktycznie zarobiłem na tym, co sprzedałem lub wykonałem". Jeśli sprzedałeś coś za 1000 zł, ale żeby to sprzedać, musiałeś wydać 700 zł, to Twój przychód wynosi 1000 zł, a dochód 300 zł.
W języku ustawy o PIT dochodem ze źródła przychodów jest nadwyżka sumy przychodów nad kosztami ich uzyskania, osiągnięta w roku podatkowym. Jeśli to koszty są wyższe, mamy do czynienia ze stratą.
Tabelka, która wszystko porządkuje
| Cecha |
Przychód |
Dochód |
| Co to jest? |
Cała kwota, która wpływa |
Kwota po odjęciu kosztów |
| Wzór |
– |
Przychód − koszty |
| Czy może być większy od drugiego? |
Zawsze większy lub równy dochodowi (jeśli są koszty) |
Zawsze mniejszy lub równy przychodowi |
| Czy może być ujemny? |
Nie |
Tak (wtedy nazywamy go stratą) |
| Czy od niego płacimy podatek? |
Tylko w ryczałcie i w kilku szczególnych przypadkach |
Tak, w większości form opodatkowania |
Ta ostatnia linijka jest kluczowa, ale wrócimy do niej za chwilę.
Czym są koszty uzyskania przychodu?
To serce całej różnicy, więc warto się im przyjrzeć. Koszty uzyskania przychodu to wydatki, które poniosłeś w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła. Brzmi sztywno, więc po ludzku: to pieniądze, które musiałeś wydać, żeby w ogóle móc zarobić.
Jak to wygląda u pracownika?
Jeśli pracujesz na etacie, nie musisz niczego udowadniać. Ustawa daje Ci ryczałtowe koszty uzyskania przychodu. Dla większości pracowników jest to 250 zł miesięcznie (3000 zł rocznie). Jeśli dojeżdżasz do pracy do innej miejscowości, wartość ta jest wyższa, 300 zł miesięcznie (3600 zł rocznie). Są też podwyższone koszty dla osób pracujących w kilku miejscach.
Twój pracodawca uwzględnia je automatycznie przy obliczaniu zaliczki na podatek, więc zwykle nawet o tym nie myślisz.
Jak to wygląda u przedsiębiorcy?
Tu robi się ciekawiej. Przedsiębiorca na zasadach ogólnych lub podatku liniowym może zaliczyć do kosztów m.in.:
- zakup towaru lub materiałów,
- wynagrodzenia pracowników wraz ze składkami płaconymi przez pracodawcę,
- czynsz za biuro lub magazyn,
- paliwo i eksploatację samochodu (w zakresie dozwolonym przepisami),
- usługi księgowe,
- reklamę i marketing,
- sprzęt i oprogramowanie (często poprzez odpisy amortyzacyjne).
Ale uwaga! Nie każdy wydatek jest kosztem podatkowym. Przepisy zawierają listę wydatków, których nie można zaliczyć do kosztów, np. kary i grzywny czy część wydatków na reprezentację. Jeśli coś jest „na granicy", warto dopytać księgowego albo sprawdzić interpretacje Krajowej Informacji Skarbowej (KIS).
Jak to wygląda przy wynajmie mieszkania?
Osoba, która wynajmuje nieruchomość prywatnie, może rozliczać się ryczałtem od przychodów ewidencjonowanych (tam płaci się od przychodu) albo na zasadach ogólnych (tam płaci się od dochodu, czyli po odjęciu np. kosztów remontu i amortyzacji). Wybór zależy od tego, ile faktycznie wydajesz na utrzymanie mieszkania.
Przykład 1: Pani Kasia, graficzka
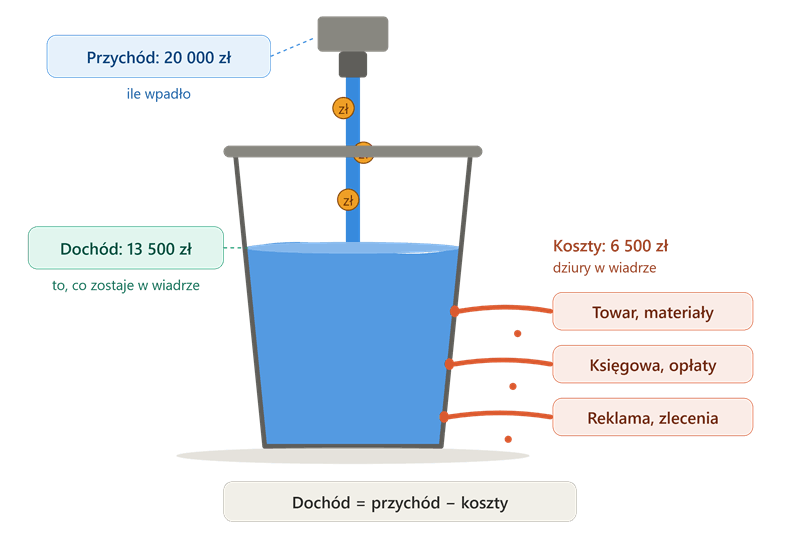
Kasia prowadzi jednoosobową działalność gospodarczą. W marcu wystawiła faktury na łączną kwotę 20 000 zł netto. To jest jej przychód.
W tym samym miesiącu poniosła następujące koszty:
- licencje na programy graficzne: 600 zł,
- coworking: 900 zł,
- księgowa: 400 zł,
- reklama w mediach społecznościowych: 1100 zł,
- zlecenie dla podwykonawcy (copywriter): 3000 zł,
- inne drobne wydatki: 500 zł.
Razem: 6500 zł kosztów.
Dochód Kasi to: 20 000 − 6500 = 13 500 zł.
Gdyby Kasia rozliczała się podatkiem liniowym (19%), to uproszczając (bez uwzględniania składek i innych elementów), podatek wyniósłby około 2565 zł. Płaci go od dochodu, nie od całych 20 tysięcy.
A gdyby wybrała ryczałt, np. ze stawką 12% (taka stawka dotyczy m.in. wielu usług związanych z IT), podatek liczyłaby od przychodu: 20 000 × 12% = 2400 zł, a koszty w ogóle nie wpływałyby na podstawę opodatkowania.
Widzisz, jaki jest haczyk? Wybór formy opodatkowania zmienia to, czy liczy się przychód, czy dochód. Ryczałt jest korzystny, gdy kosztów masz niewiele. Skala podatkowa lub liniówka bywa lepsza, gdy koszty są wysokie. Dlatego przy zakładaniu firmy warto policzyć scenariusze, a nie wybierać „na czuja".
Przykład 2: Pan Tomek, etatowiec
Tomek pracuje na umowie o pracę. Jego pensja brutto to 7000 zł miesięcznie, czyli 84 000 zł rocznie. To jego roczny przychód ze stosunku pracy.
Koszty uzyskania przychodu: 250 zł × 12 = 3000 zł.
Składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe) płacone przez pracownika odlicza się od podstawy opodatkowania. Przy takim wynagrodzeniu to rzędu 13,71% brutto (dokładnie: 9,76% emerytalna + 1,5% rentowa + 2,45% chorobowa = 13,71%), czyli około 11 516 zł rocznie.
Uproszczony dochód: 84 000 − 3000 − 11 516 ≈ 69 484 zł.
Podatek według skali (12% do progu 120 000 zł) po uwzględnieniu kwoty zmniejszającej podatek wynoszącej 3600 zł (to efekt kwoty wolnej 30 000 zł): 69 484 × 12% − 3600 ≈ 8338 − 3600 ≈ 4738 zł.
To oczywiście uproszczenie (jest jeszcze składka zdrowotna, która nie obniża podatku, możliwe ulgi, np. na dzieci, i inne elementy), ale dobrze pokazuje mechanizm: od 84 000 zł przychodu podatek liczymy od znacznie mniejszej kwoty.
Dochód, zysk, strata, czyli ta cała rodzina pojęć
Skoro już tu jesteśmy, wyjaśnijmy kilka słów, które lubią się plątać:
- Przychód: wszystko, co wpływa (przed kosztami).
- Koszty: wydatki związane z uzyskaniem przychodu.
- Dochód: przychód minus koszty (pojęcie głównie podatkowe).
- Zysk: pojęcie bardziej księgowe i ekonomiczne, zwykle oznacza dodatni wynik finansowy firmy. W praktyce potocznej bywa używany zamiennie z dochodem, choć nie jest to dokładnie to samo.
- Strata: sytuacja, gdy koszty przewyższają przychody.
Ciekawostka: w świecie firm często mówi się o zysku brutto (przed opodatkowaniem) i zysku netto (po zapłaceniu podatku dochodowego). Gdy więc ktoś mówi „zarobiłem", warto dopytać, o który wariant mu chodzi. Bez tego rozmowa o pieniądzach przypomina rozmowę o pogodzie, w której jedna osoba mówi o temperaturze, a druga o wilgotności.
Dochód podatkowy a „dochód do dyspozycji"
Tu wchodzimy na trochę głębszą wodę, ale warto, bo to rodzi masę nieporozumień.
Kiedy mówisz „mój dochód", możesz mieć na myśli trzy różne rzeczy:
- Dochód podatkowy: przychód minus koszty uzyskania (to, od czego liczy się podatek).
- Dochód do opodatkowania (podstawa opodatkowania): dochód po dodatkowych odliczeniach, np. część składek, ulgi, darowizny na określone cele.
- Pieniądze do wydania („na rękę"): to, co realnie ląduje na koncie, po zapłaceniu podatku, składek itp.
Te trzy liczby prawie nigdy nie są takie same. Co więcej, w różnych kontekstach prawnych „dochód" może oznaczać co innego. Przykładowo, przy ubieganiu się o niektóre świadczenia rodzinne i pomocowe liczy się „dochód rodziny" zdefiniowany w odrębnych przepisach (zwykle jest to dochód po odliczeniu podatku i składek, dzielony na osoby w rodzinie). Zanim więc złożysz wniosek, sprawdź definicję w konkretnej ustawie, a nie zakładaj, że „dochód to dochód".
Dlaczego ta różnica jest tak ważna? Pięć praktycznych powodów
1. Podatek najczęściej płacisz od dochodu
Na zasadach ogólnych (skala podatkowa 12% i 32%) i przy podatku liniowym (19%) podstawą jest dochód. Im wyższe udokumentowane koszty, tym niższy dochód i niższy podatek. To nie jest „kombinowanie", tylko normalny, przewidziany w przepisach mechanizm.
2. Wysoki przychód nie znaczy bogactwo
Firma z milionowym przychodem może być na granicy bankructwa, jeśli koszty zjadają prawie wszystko. Dlatego inwestorzy i banki patrzą nie tylko na przychody, ale przede wszystkim na wynik finansowy i marże.
3. Dobrze oceniasz ofertę pracy lub zlecenia
Przykład: ktoś proponuje Ci zlecenie za 10 000 zł, ale musisz kupić sprzęt, wynająć salę i zapłacić asystentowi. Czy to nadal dobra oferta? Policz dochód, nie przychód.
4. Lepiej planujesz budżet domowy
W domowych finansach przychód to wszystkie wpływy, a „dochód swobodny" to to, co zostaje po opłaceniu stałych zobowiązań. Jeśli planujesz oszczędności czy kredyt, bank i tak spojrzy na Twoje realne możliwości spłaty.
5. Unikasz błędów w deklaracjach
Pomylenie przychodu z dochodem w zeznaniu PIT lub w rozmowie z urzędem może skutkować korektami, a w skrajnych przypadkach odsetkami. Rzetelność w dokumentacji naprawdę się opłaca.
Jak obliczyć dochód krok po kroku? Szybka instrukcja
Jeśli lubisz konkrety, oto prosty schemat:
- Zsumuj wszystkie przychody z danego źródła w danym okresie.
- Ustal koszty uzyskania przychodu: faktyczne (jeśli prowadzisz firmę lub rozliczasz koszty na zasadach ogólnych) albo ryczałtowe (np. etat).
- Odejmij koszty od przychodu. Wynik to dochód (lub strata, jeśli wyszedł na minus).
- Uwzględnij odliczenia (np. składki społeczne, ulga na internet, darowizny) i otrzymaj podstawę opodatkowania.
- Zastosuj odpowiednią stawkę podatkową (12% / 32% na skali, 19% liniowo albo inną stawkę właściwą dla Twojej formy opodatkowania).
- Odejmij kwotę zmniejszającą podatek (jeśli przysługuje) i dopiero wtedy masz podatek do zapłaty.
Najczęstsze mity i błędy
Mit 1: „Im większy przychód, tym więcej zarabiam."
Nieprawda. Liczy się to, ile zostaje po kosztach.
Mit 2: „Podatek płaci się zawsze od przychodu."
Nieprawda. Zależy od formy opodatkowania. Przy ryczałcie faktycznie podatek liczony jest od przychodu (bez odliczania kosztów), ale przy skali i liniówce od dochodu.
Mit 3: „Każdy wydatek w firmie to koszt podatkowy."
Nieprawda. Wydatek musi mieć związek z przychodem i nie może znajdować się na liście wyłączeń.
Mit 4: „Dochód to to samo, co pensja na rękę."
Nieprawda. „Na rękę" to kwota po podatku i składkach. Dochód podatkowy to zupełnie inna wielkość.
Mit 5: „Strata oznacza, że zrobiłem coś źle."
Niekoniecznie. Firmy, zwłaszcza na starcie, często przez pierwsze miesiące czy lata notują straty, bo inwestują w rozwój. Strata podatkowa może być w pewnych granicach odliczana od dochodu w kolejnych latach.
Przychód i dochód w firmach, czyli trochę o spółkach
W spółkach z ograniczoną odpowiedzialnością czy akcyjnych sprawa jest podobna, tylko opodatkowanie reguluje ustawa o CIT. Podstawowa stawka wynosi 19%, a dla małych podatników i podmiotów rozpoczynających działalność (w granicach określonych w przepisach) obowiązuje obniżona stawka 9%. Tutaj również podatek liczy się od dochodu, czyli od różnicy między przychodami a kosztami.
Są też alternatywne konstrukcje, jak estoński CIT, w którym podatek płaci się dopiero przy wypłacie zysku, ale to już temat na osobny artykuł. Pamiętaj, że przepisy podatkowe zmieniają się dość często, więc zanim podejmiesz decyzję, sprawdź aktualne stawki i warunki na stronie gov.pl lub u doradcy podatkowego.
Mała ściąga: zapamiętaj to na zawsze
Jeśli masz wynieść z tego artykułu tylko jedną rzecz, niech to będą te trzy zdania:
- Przychód to całość wpływów, dochód to to, co zostaje po kosztach.
- Podatek najczęściej liczy się od dochodu (z wyjątkiem ryczałtu).
- Zawsze pytaj „ile zostaje?", a nie tylko „ile wpada?".
A jeśli lubisz skojarzenia: wyobraź sobie wiadro z wodą. Przychód to cała woda, którą nalewasz. Koszty to dziury w wiadrze. Dochód to woda, która faktycznie w nim zostaje. Im mniej dziur (czyli im efektywniej działasz), tym więcej masz na koniec.
FAQ, czyli szybkie odpowiedzi na częste pytania
Czy przychód może być równy dochodowi?
Tak, jeśli nie ma żadnych kosztów uzyskania przychodu. Zdarza się to rzadko, ale teoretycznie jest możliwe.
Czy dochód może być większy od przychodu?
Nie, w sensie podatkowym nie. Dochód to przychód pomniejszony o koszty, więc co najwyżej może mu być równy.
Czy od przychodu zawsze płaci się podatek?
Nie. Przy skali i liniówce podatek płaci się od dochodu. Przy ryczałcie od przychodu (bez kosztów). Niektóre przychody są też w ogóle zwolnione z podatku (np. wybrane świadczenia, w tym te określone w ustawie jako wolne od PIT).
Czy pensja brutto to przychód, a pensja netto to dochód?
To częste uproszczenie, ale nieścisłe. Pensja brutto to faktycznie przychód ze stosunku pracy. Pensja netto („na rękę") to kwota po zapłaceniu składek i zaliczki na podatek. Dochód w znaczeniu podatkowym to jeszcze coś innego: przychód minus koszty uzyskania (i ewentualnie składki jako odliczenie).
Co jeśli mam stratę?
W działalności gospodarczej stratę podatkową można w określonych zasadach odliczać od dochodów w kolejnych latach. Szczegóły i limity warto sprawdzić w aktualnych przepisach lub u księgowego.
Gdzie sprawdzić oficjalne informacje?
Najlepiej na portalu gov.pl (informacje Ministerstwa Finansów), na stronie Krajowej Informacji Skarbowej oraz w tekstach ustaw o PIT i CIT w Internetowym Systemie Aktów Prawnych (ISAP).
Na koniec
Różnica między przychodem a dochodem wydaje się banalna, a jednak potrafi zaskoczyć nawet doświadczone osoby. Gdy raz ją sobie dobrze poukładasz w głowie, zaczynasz inaczej patrzeć na ofertę pracy, na własną firmę, na rozmowy o zarobkach i na deklaracje podatkowe. Przestajesz też dawać się nabrać na efektowne hasła w stylu „zrobiliśmy milion przychodu!".
Bo prawda jest taka, że przychód to liczba, która dobrze wygląda w nagłówku. Dochód to liczba, która liczy się w portfelu.
Zastrzeżenie: ten artykuł ma charakter informacyjny i edukacyjny, nie jest poradą podatkową ani prawną. Stawki, limity i przepisy mogą się zmieniać, a Twoja sytuacja może mieć swoje niuanse, więc przy ważnych decyzjach skonsultuj się z doradcą podatkowym lub sprawdź aktualne informacje na gov.pl.


